美術品購入における節税対策の落とし穴 - 適切な経費処理の重要性
 norito-2022
今回解説する内容は風の噂で耳にした、とある税理士事務所で実際に「決算対策・節税商品」として営業された内容です。
正直なところ、決算対策や節税でもありません。
1. 美術品等についての減価償却資産の判定について
2015年(平成27年)1月1日以後に取得する美術品等の資産分類に関する法改正の影響について、従来の慣行とは異なる一部の提案が出回っているようです。
従来、美術品等の取得価格が20万円以上の場合は減価償却資産と見なされ、経費計上が認められていました。
しかし、2015年1月1日以降は、この基準額が100万円以上に引き上げられたのです。
つまり、現行法下では100万円未満の美術品等は経費計上できなくなり、単年度で全額を損金算入する必要があります。
こうした制度変更を受けて、いわゆる"節税対策"を標榜する一部の提案が持ち上がっているようですが、その実効性には疑問が残ります。
2. 時の経過による価値の減少が明らかであるか
美術品等を経費計上できるかどうかの判断基準について、重要なポイントがあります。
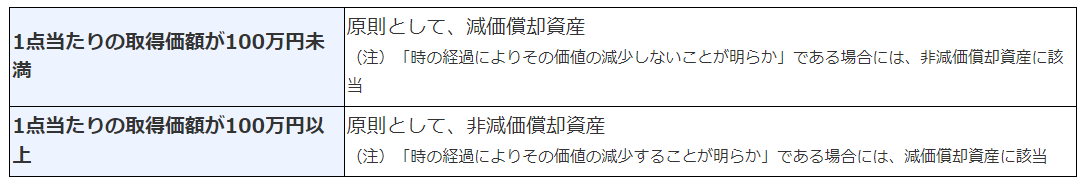
100万円未満の美術品等については、原則として減価償却資産、つまり経費計上が認められています。
ただし、"時の経過による価値の減少が明らかでない"場合は例外的に経費計上できません。
一方、100万円以上の美術品等は原則として経費計上できませんが、"時の経過で価値が減少することが明らか"である場合には、例外的に経費計上が認められます。
つまり、金額基準に加えて、"時の経過による価値減少の有無"が経費計上可否の決め手となります。
単に高価な美術品を購入しただけでは不十分で、価値が次第に減っていくことが要件とされているのです。
このように、金額の多寡だけでなく、価値の永続性が重要な判断材料とされています。
単なる節税対策としてではなく、実態に即した厳格な運用が求められています。
3. まとめ
美術品購入を節税の手段として提案する向きがあるようで、時の経過で価値が下がる美術品であれば、100万円を払って取得した場合、30万円程度の税金が減額されるかもしれません。
しかし、美術品を購入する際に、100万円の実質的な金銭的出費があります。
税金負担を考慮したとしても、結果的に70万円の負担が発生してしまいます。
さて、本当にお得な話なのでしょうか。
このような提案は、美術品の本来の意味や役割を無視した、単なる節税対策に過ぎません。
美術品はビジネスの場で来客をもてなしたり、空間のブランディング効果を高めるために設置するものです。
そうした目的から外れ、税金対策だけを目的として購入するのは、物事の本質を見失った行為と言えるでしょう。
節税は合法的な範囲で行う必要があり、実態とかけ離れた振る舞いになると、将来のリスクに繋がりかねません。
よくあるご質問
-
美術品を購入すれば必ず節税になりますか?
-
なりません。2015年以降、取得価額100万円未満の美術品は原則、単年度で経費計上できますが、100万円以上は原則資産計上となり、単純な購入だけでは節税効果は限定的です。
-
経費計上できるかどうかの判断基準は何ですか?
-
取得価額(100万円が基準)に加えて、「時の経過による価値の減少が明らかかどうか」が重要な判断材料になります。
-
「決算対策・節税商品」として勧められた美術品購入は安全ですか?
-
制度改正の内容を正しく踏まえていない提案も見られるため注意が必要です。購入前に税理士へ相談し、経費計上の可否を確認することをおすすめします。
Contact
伴走者である私どもと一緒に経営の課題を解決しませんか?
関連記事・サービス
税務・会計のお悩み、お気軽にご相談ください
税理士法人大阪中央会計(大阪市中央区・谷町四丁目)は、税務会計顧問、融資・資金繰り支援、経理改善・クラウド会計導入、会社設立・事業承継まで、経営者に伴走してサポートする税理士法人です。初回相談は無料です。
お電話でのご相談:06-6943-8501(受付:平日 9:00〜17:00)